
Der Innere Wert der Shareholder Value Beteiligungen AG belief sich zum 31. August 2026 auf 119,76 Euro je Aktie und lag damit 4,1% über dem Jahresanfangswert von 115,06 Euro. Gegenüber dem Vormonat ergibt sich ein Anstieg von 10,5%. Auf Basis des Xetra-Schlusskurses vom 31. August 2026 von 74,00 Euro besteht weiterhin ein signifikanter Abschlag zum Inneren Wert von rund 38%.
Wertbeiträge zum Portfolio im August
Wie im letzten Monat kam der größte positive Wertbeitrag im August aus der Beteiligung an Acceleratio/NielsenIQ. Aufgrund besserer Quartalszahlen als erwartet und eines Abebbens der AI-Skepsis gewannen die Aktien der NIQ 69% an Wert. Damit hatte allein die NIQ einen positiven Wertbeitrag von rund 5,0% bzw. 5,4 Euro zum Inneren Wert je SVB-Aktie.
Auch die indirekte Beteiligung an Sartorius (Armira LifeScience und SLS F&F) leistete mit rund 3,4% bzw. 3,7 Euro je SVB-Aktie einen wesentlichen Beitrag zur Steigerung des Inneren Wertes und war damit nach der NIQ der zweitgrößte Wertbeitrag des Monats.
Mit einem Wertbeitrag von jeweils rund 0,5% leisteten daneben auch die Positionen Norma und SAP einen positiven Beitrag zur Entwicklung des Inneren Wertes.
Der größte negative Performancebeitrag kam mit rund -0,9% von Intershop. Nach der erfreulichen Kursentwicklung der vergangenen Monate ist ein Rücksetzer nicht unerwartet.
Makroökonomische Entwicklungen
Die bereits im Juli beobachtete Veränderung des Marktumfelds hat sich im August fortgesetzt. Aufgrund des Wiederaufflammens des Irankonflikts und der damit verbundenen zunehmenden Inflationssorgen stieg die Umlaufrendite deutscher Bundesanleihen auf rund 3,1% und erreichte damit den höchsten Stand seit rund 15 Jahren.
Warren Buffett hat einmal Zinsen auf Finanzanlagen so beschrieben, dass diese eine ähnliche Wirkung haben, wie die Schwerkraft auf einen Apfel. Je höher der Zins, desto weniger ist ein Investor bereit, heute für Gewinne zu bezahlen, die erst in ferner Zukunft entstehen.
Dieser einfache Zusammenhang ist gerade bei spekulativen Investitionen von Bedeutung. Wenn ein großer Teil des Wertes eines Unternehmens auf weit in der Zukunft liegenden Cashflows beruht, kann ein Anstieg des Diskontierungssatzes erhebliche Auswirkungen auf den heutigen Wert haben.
Vor diesem Hintergrund überrascht es nicht, dass die Zweifel an der zukünftigen Rentabilität der derzeitigen Investitionen in KI-Infrastruktur zunehmen. Der Economist veröffentlichte kürzlich eine Berechnung, wonach der jährlich wiederkehrende Umsatz aus KI-Anwendungen von derzeit rund 150 Mrd. USD auf etwa 2,5 Bio. USD im Jahr 2030 steigen müsste, damit sich die heutigen Investitionen rechtfertigen lassen. Dies entspräche einer mehr als sechzehnfachen Steigerung der Umsätze innerhalb von nur vier Jahren.
Solche Wachstumsannahmen verdienen unsere Aufmerksamkeit. Sie stehen nicht ohne Weiteres im Einklang mit den jüngsten Preisrückgängen bei KI-Diensten wie jenen von OpenAI oder mit dem Aufkommen leistungsfähiger lokaler und frei verfügbarer Large Language Models. Wir wissen nicht, welche Technologie sich letztlich durchsetzen wird. Wir wissen aber, dass Investitionen dann gefährlich werden, wenn die dafür notwendigen Annahmen immer weiter in den Himmel wachsen müssen.
Bereits vor rund einem Jahr hatten wir auf einige Absurditäten im Markt für Bitcoin und MicroStrategy, das heute unter dem Namen Strategy firmiert, hingewiesen. Strategy nutzte Wandelanleihen mit sehr niedrigen Kupons, um Bitcoin zu erwerben. Das Modell funktionierte hervorragend, solange der Bitcoin-Preis stieg und der Kapitalmarkt bereit war, die Konstruktion großzügig zu bewerten.
Mit dem Nachlassen der Spekulationslust, möglicherweise verstärkt durch das höhere Zinsniveau, fiel der Bitcoin-Kurs seitdem um rund 30%. Die Aktie von Strategy verlor aufgrund des Hebeleffekts der Verschuldung mit rund 70% deutlich stärker.
Die Normalisierung am Bitcoin-Markt könnte ein erster Vorbote für eine rationalere Bewertung der KI-Infrastruktur sein. Vielleicht wird die geplante Bewertung von Anthropic von rund 2 Bio. USD den Höhepunkt dieser Entwicklung markieren. Ob dies tatsächlich der Fall sein wird, wissen wir nicht. Märkte sind bekanntlich besser darin, uns zu überraschen, als wir darin, sie vorherzusagen.
Was wir allerdings wissen: Wenn die Renditeerwartungen von Investoren auf immer optimistischeren Annahmen beruhen, kann eine Rückkehr zur Normalität schmerzhaft werden. Und das anschließende Erwachen wird sich vermutlich nicht nur auf die Besitzer von Hype-Werte wie SpaceX, CoreWeave und Anthropic beschränken.
Portfolioveränderungen im August
Im August kam es, bis auf eine Teil-Realisierung der Sondersituation Norma, zu keinen wesentlichen Portfolioveränderungen.
Bei Norma haben wir unsere Optionsrechte ausgeübt und ein Drittel unserer Position zu einem Ausübungspreis von 22,35 EUR angedient. Ein weiteres Drittel der Aktien wurde zu 20 Euro je Aktie verkauft. Mit dem Investment in Norma haben wir damit einschließlich der vereinnahmten Dividenden ein sehr zufriedenstellendes Ergebnis erzielt.
Um die Transparenz gegenüber unseren Aktionären zu erhöhen haben wir uns dazu entschlossen, die wesentlichen Depotpositionen auch unterjährig zu veröffentlichen. Diese Übersicht über das SVB-Portfolio per 31.8.2026 ergibt folgendes Bild:
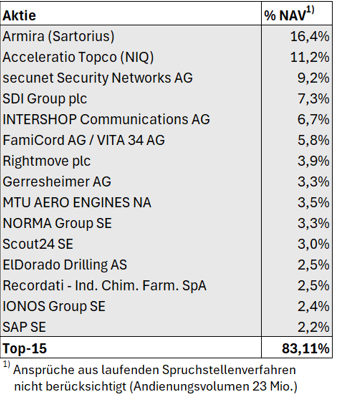
Zum Monatsende verfügten wir über Bankguthaben/Forderungen von rund 2 Mio. EUR. Darüber hinaus erwarten wir aus verschiedenen Sondersituationen, die sich voraussichtlich in den kommenden Monaten auflösen werden (z.B. Andienung Norma), weitere Liquiditätszuflüsse von rund 7 Mio. EUR.
Mit einer Liquiditätsquote von über 10% sind wir damit gut aufgestellt, sollte es an den Aktienmärkten zu größeren Verwerfungen kommen. Wie immer gilt für uns dabei: Liquidität ist kein Selbstzweck. Sie ist vielmehr die Möglichkeit, dann zu handeln, wenn andere handeln müssen.
Gerade an der Börse ist es hilfreich, nicht jeden Preis akzeptieren zu müssen. Wer über Liquidität verfügt und einen langfristigen Anlagehorizont hat, kann vorübergehende Verwerfungen nutzen, anstatt unter ihnen zu leiden.
Frankfurt am Main, im September 2026