
Der Innere Wert der Shareholder Value Beteiligungen AG (SVB) belief sich zum 30. September 2026 auf 120,79 Euro je Aktie und lag damit rund 5,0% über dem Jahresanfangswert von 115,06 Euro. Gegenüber dem Vormonat ergibt sich ein Anstieg von rund 0,9%.
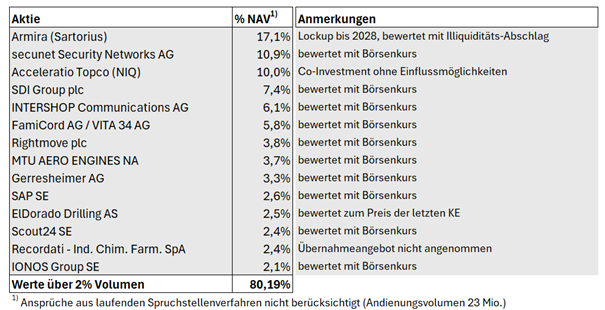
Die Entwicklung im September war wesentlich durch unsere Beteiligung an secunet Security Networks AG geprägt. Allein der Kursanstieg von secunet lieferte einen positiven Beitrag von rund 3,4 Prozentpunkten zum Inneren Wert. Positive Beiträge kamen daneben unter anderem von unseren Beteiligungen an Armira LifeScience (Sartorius) sowie von SDI Group und MTU Aero Engines. Belastend wirkten insbesondere Acceleratio Topco (NielsenIQ), INTERSHOP sowie Scout24 und Rightmove.
secunet Security Networks – positive Meldungen
Bei secunet wurde die bereits sehr positive operative Entwicklung durch Berichte über einen möglichen Großauftrag der Bundeswehr zusätzlich bestätigt. Im Raum steht ein Rahmenvertrag zur Modernisierung der verschlüsselten Kommunikation der Bundeswehr mit einem möglichen Gesamtvolumen von bis zu 1,7 Mrd. Euro über mehrere Jahre. Bereits im ersten Halbjahr 2026 ist der Auftragseingang bei secunet um fast 80% gestiegen und der Auftragsbestand hatte ein Rekordniveau erreicht.
Die Entwicklung bestätigt unsere langfristige Investmentthese: Cybersecurity und insbesondere die sichere digitale Kommunikation staatlicher Stellen und kritischer Infrastruktur sind keine kurzfristigen Wachstumsthemen, sondern strukturelle Notwendigkeiten. secunet verfügt hier in Deutschland in wichtigen Bereichen über eine außergewöhnlich starke Marktposition. Der starke Kursanstieg im September hat allerdings auch die Gewichtung in unserem Portfolio vergrößert. Entsprechend unseren Risikomanagement-Vorgaben haben wir deshalb eine kleine Position zu Kursen von knapp 250 Euro verkauft. Secunet bleibt mit einem Anteil von knapp 11% aber die zweitgrößte Position im Portfolio der SVB.
Agfa-Exit
Im September konnte zudem ein für uns sehr unerfreuliches Investmentkapitel abgeschlossen werden. Im Rahmen einer Transaktion von Active Ownership Capital (dem Beteiligungspartner über den wir indirekt unsere Anteile halten) wurde unsere indirekte Beteiligung an Agfa verkauft. Der daraus resultierende Liquiditätszufluss wird der SVB voraussichtlich erst in sechs bis neun Monaten zur Verfügung stehen. Wirtschaftlich ist die Beteiligung für uns mit der Transaktion jedoch beendet.
Das Ergebnis dieses Investments ist ausgesprochen unbefriedigend und wir möchten die Dimension auch gegenüber unseren Aktionären transparent machen: Dem ursprünglichen Investment der SVB von rund 13,5 Mio. Euro stehen Rückflüsse von lediglich rund 1,8 Mio. Euro gegenüber. Der daraus resultierende Verlust von rund 11,7 Mio. Euro entspricht fast 17 Euro je SVB-Aktie. Das Investment hat damit in erheblichem Umfang Wert für unsere Aktionäre vernichtet.
Mindestens ebenso wichtig wie die finanzielle Aufarbeitung sind für uns die Lehren aus diesem Investment. Die ursprüngliche Investmentthese bei Agfa basierte wesentlich auf einer Sum-of-the-Parts-Bewertung. Die einzelnen Geschäftsbereiche erschienen in Summe deutlich mehr wert als die damalige Bewertung des Gesamtkonzerns an der Börse. Eine solche Rechnung bietet aber nur dann eine tatsächliche Sicherheitsmarge, wenn die zugrunde gelegten Werte der einzelnen Geschäftsbereiche zumindest erhalten bleiben. Bei Agfa war dies nicht der Fall: Mehrere Geschäftsbereiche verloren im Zeitablauf erheblich an Ertragskraft und damit an Wert. Ein rechnerisch großer Abschlag auf einen theoretischen Sum-of-the-Parts-Wert erwies sich deshalb nicht als die erwartete Absicherung.
Eine zweite wesentliche Erkenntnis betrifft den Leverage. Dieser muss nicht zwingend in Form klassischer Bankschulden auftreten. Im Fall von Agfa stellten insbesondere die erheblichen Pensionsverpflichtungen eine strukturelle Belastung dar. Solche fixen Verpflichtungen wirken ökonomisch ähnlich wie Verschuldung: Sinkt der Wert oder die Ertragskraft der operativen Assets, trifft der verbleibende Wertverlust überproportional das Eigenkapital.
Diese Erfahrungen haben die Weiterentwicklung unseres Investmentansatzes bei der SVB maßgeblich beeinflusst. Ein niedriger Preis oder ein hoher rechnerischer Abschlag auf einen ermittelten Substanzwert sind kein hinreichender Grund für ein Investment. Entscheidend sind die Qualität und Widerstandsfähigkeit des Geschäftsmodells, die Fähigkeit eines Unternehmens, seinen Inneren Wert über lange Zeit zu steigern, eine robuste Bilanz sowie ein begrenztes Risiko dauerhafter Kapitalverluste. Wir möchten Unternehmen nicht primär deshalb besitzen, weil sie billig erscheinen, sondern weil wir davon überzeugt sind, dass ihr Innerer Wert langfristig wächst und wir sie zu einem Preis erwerben können, der uns eine attraktive Rendite erwarten lässt.
Vor diesem Hintergrund ist es für uns umso wichtiger, dass dieses Kapitel nun abgeschlossen ist. Die daraus noch zufließende Liquidität kann künftig wieder für Investitionen eingesetzt werden, die diesen Anforderungen entsprechen.
In Summe stellt sich unser Portfolio per 30.9.2026 wie folgt dar:
Marktumfeld – fragil
Auf Gesamtmarktebene bleibt das Bild ambivalent. Trotz gestiegener Zinsen und Anleiherenditen zeigen sich insbesondere die US-Aktienmärkte weiterhin bemerkenswert robust. Ein wesentlicher Treiber bleibt die Erwartung, dass Artificial Intelligence (AI) über viele Jahre außergewöhnlich hohe Wachstumsraten ermöglichen wird.
Wir zweifeln nicht daran, dass AI eine grundlegende technologische Veränderung darstellt. Die entscheidende Frage für Investoren ist jedoch nicht, ob sich AI durchsetzen wird, sondern welche Unternehmen mit den heute getätigten Investitionen langfristig tatsächlich eine angemessene Rendite auf das eingesetzte Kapital erzielen werden.
Dabei entsteht derzeit eine gefährliche zeitliche Asymmetrie: Hyperscaler und AI-Unternehmen gehen heute sehr große, langfristige Verpflichtungen für Rechenzentren, Chips, Energie und Compute-Kapazitäten ein. Ein erheblicher Teil dieser Kapazitäten befindet sich aber noch im Aufbau. Die entsprechenden Investitionen und vertraglichen Verpflichtungen sind damit bereits fixiert, während die zukünftigen Umsätze, aus welchen sich diese Investitionen refinanzieren sollen, erst noch entstehen müssen.
Solange die Nachfrage nach Rechenleistung schneller wächst als das verfügbare Angebot, ist diese Asymmetrie kaum sichtbar. Die entscheidende Bewährungsprobe kommt dann, wenn die heute bestellten Kapazitäten in den kommenden Jahren verfügbar sind und bezahlt werden müssen. Dann muss sich zeigen, ob die tatsächliche Monetarisierung von AI mit den heute eingegangenen Verpflichtungen Schritt halten kann.
Das ist keineswegs gesichert. Damit diese Rechnung aufgeht, müssen die Produktivitätsgewinne durch AI erheblich sein und die Nachfrage (auch im Sinne von Zahlungsbereitschaft) muss schnell genug wachsen, um die aufgebauten Kapazitäten wirtschaftlich auszulasten. Aus Investorensicht erscheint es uns sehr gefährlich, dass dieses Szenario heute weitgehend als sicher in die Bewertungen eingepreist wird. Je höher die Erwartungen und je größer die vorab eingegangenen Investitionsverpflichtungen werden, desto geringer wird die Fehlertoleranz.
Gerade diese Entwicklung bestärkt uns in unserem Investmentansatz. Wir möchten nicht darauf angewiesen sein, dass sehr ambitionierte Wachstumsannahmen eintreten, um eine akzeptable Rendite zu erzielen. Wir suchen Unternehmen, bei denen der heutige Preis bereits eine attraktive langfristige Rendite erwarten lässt und bei denen wir den zukünftigen Inneren Wert innerhalb einer vernünftigen Bandbreite abschätzen können.
Eine allgemeine Marktkorrektur würde sich auch auf die Kurse unserer Beteiligungen auswirken. Entscheidend ist für uns deshalb die Unterscheidung zwischen Kurs und Wert: Solange sich der langfristige Innere Wert unserer Unternehmen durch eine solche Korrektur nicht verändert, entstehen durch niedrigere Kurse keine dauerhaften Verluste an wirtschaftlichem Wert, sondern zusätzliche Investitionsmöglichkeiten.
Für Beteiligungen in unserem Portfolio, die diesem Qualitäts- und Renditeprofil nicht mehr entsprechen, arbeiten wir weiterhin an Exit-Möglichkeiten. Wir sind optimistisch, daraus in absehbarer Zeit weitere Liquiditätszuflüsse realisieren zu können. Dies würde uns die Möglichkeit geben, erneut Aktien der SVB zurückzukaufen und gleichzeitig die konsequente Weiterentwicklung unseres Portfolios voranzutreiben.
Frankfurt am Main, im Oktober 2026